我住在日本,朋友們在規劃第一次日本行時最常問我的問題之一,就是到底需不需要買旅遊保險。老實說:入境時不會有人檢查你有沒有保險,但一旦出事,你會慶幸自己有買。日本是你去過數一數二安全的國家,但同時也是一個醫療水準高、效率極好,卻不對旅客免費的國家——「有買旅遊保險」和「沒買」之間的差距,可能是好幾千美元。
這篇文章不是在恐嚇你。絕大多數的日本之旅都會順順利利地結束。但在熊野古道扭傷腳踝、嚴重食物中毒,或是因為颱風而錯過轉乘航班,這些都是每一季都會發生在真實旅客身上的事,而這正是保險存在的意義。
快速結論
- 日本並未在法律上要求旅客持有旅遊保險才能入境(不像申根區國家那樣)。
- 日本醫院通常要求就診當下付款,不會直接向國外保險公司請款,所以你得先自己付錢,之後再向保險公司申請理賠。
- 沒有保險的情況下,初診或急診一次大約是日幣2萬到5萬圓(約130到330美元);住院每天可能要價1,000到3,000美元,緊急醫療後送更可能超過10萬美元。
- 一趟兩週旅程的妥善保單,費用通常落在30到100美元,視年齡與保障內容而定。
- 緊急醫療保障至少抓10萬美元,醫療後送/送返母國的保障則建議抓25萬美元以上。
- 不少高級信用卡會自動附贈部分旅遊保險,但在你決定不另外投保之前,務必看清楚保障細節。
為什麼日本的醫院會讓旅客措手不及
日本的醫療體系是建立在國民健康保險制度之上,這套制度讓本國居民與長期居留簽證持有者能以大幅折扣的價格就醫。旅客並不在這個體系之內,因此醫院會向外國旅客收取未經折扣的全額費用,而且多數情況下,會要求在治療前或治療後立即付款,而不是事後再寄帳單。
這並不是因為日本醫院故意刁難旅客,而是單純因為他們沒有管道可以直接向美國、歐洲或澳洲的保險公司請款。你得先付款,拿到一份明細收據(醫院通常很習慣開立這種供保險理賠用的收據),回國後再拿去向你的保險公司申請理賠。
如果只是感冒去診所看病,這筆費用自己吸收還算可以接受。但如果是嚴重受傷或生病需要住院,情況就完全不同了——每天可能要花上好幾千美元,如果真的需要搭緊急醫療後送班機返國,帳單金額甚至可能飆到六位數。這正是專門的旅遊保險真正派上用場的場景:機率很低但金額龐大的事件,而不是那種常見但花費不高的小麻煩。
一份基本保單應該涵蓋什麼
「旅遊保險」這個詞涵蓋的內容其實參差不齊,很多在機票或訂房網站結帳頁面順手加購的廉價方案,醫療保障往往薄弱。在為日本之旅比較保單時,建議優先確認以下幾點:
- 緊急醫療保障至少10萬美元。這個數字能保護你免於面對最糟糕的住院帳單。
- 醫療後送/送返母國保障25萬美元以上。如果你需要被轉送到能治療你的醫院,或是直接送返國,這項保障能讓你免於一筆可能拖垮整趟旅程預算的帳單。
- 行程延誤與取消保障。日本的颱風季(大致在8到10月)以及偶爾因地震或大雪造成的鐵路大亂,都讓這項保障在日本比在許多其他目的地更重要。
- 行李延誤或遺失保障。如果航空公司弄丟你的行李,這項保障就很實用——畢竟日本的行程很大程度上仰賴你第一天就有合適的衣物與裝備在身邊。
- 極限活動保障。如果你的行程包含攀登富士山、在北海道或長野滑雪,或是在沖繩潛水,很多標準保單會把這些活動排除在外,除非你額外加保。
實際要花多少錢
價格會因保險公司、年齡、旅程長短與保障內容而異,但以2026年的大致行情來看:
| 保單類型 | 兩週旅程的大致費用 | 醫療保障額度 |
|---|---|---|
| 基本/平價旅遊保險 | 30〜60美元 | 5萬〜10萬美元 |
| 中價位綜合型保單 | 60〜100美元 | 10萬〜25萬美元 |
| 遊牧族訂閱制(例如 SafetyWing) | 每天約2美元(10〜39歲者4週約63美元) | 最高25萬美元 |
| 極限活動型保單(例如 World Nomads Explorer) | 兩週70〜150美元以上 | 10萬〜30萬美元 |
比起其他任何因素,年齡對保費的影響更大。一份20多歲旅客只要50美元的保單,到了60多歲可能要價兩到三倍,因為保費會隨著發生理賠的統計機率而調整。
你的信用卡是不是已經有保障了?
有可能,所以在另外投保之前值得先確認清楚。許多旅遊回饋信用卡,尤其是美國、加拿大與部分歐洲地區發行的卡片,只要用該卡訂機票或住宿,就會自動附贈某種程度的旅遊醫療或行程取消保障。問題在於,這類保障通常比專門的保單薄弱許多——醫療保障上限較低、沒有醫療後送保障,或是把攀登富士山、滑雪這類極限活動排除在外。
在只依賴信用卡保障之前,請確認三件事:實際的醫療保障上限(這個資訊通常藏在卡片權益說明的細節裡)、是否包含醫療後送,以及既往病史是否被排除在外。如果保障看起來不夠扎實,再加買一份30到50美元的廉價單一保單來補強,通常是值得的。
特別需要留意的情況
攀登富士山或其他登山路線。標準旅遊保單有時會把一定海拔以上的健行排除在外,或是把登山歸類為需要額外加保的「極限運動」。如果你打算在官方開放的短暫登山季攻頂富士山,務必確認保單是否具體涵蓋山難救援。
滑雪或滑雪板。北海道與長野的滑雪場每年冬天都吸引大批外國旅客,滑雪受傷也是旅客在日本申請理賠最常見的原因之一。請確認冬季運動是否被明確列入保障範圍,而不是想當然耳地以為有包含。
既往病史。大多數平價與中價位保單預設排除既往病史。如果你有既往病史,請特別尋找提供既往病史免責條款的保單,通常需要在預訂行程後的一定期限內(常見是14到21天)投保才能適用。
長期或多次入境的旅程。如果你會在日本待上一個月以上,或是連同亞洲其他地區一起旅行,像 SafetyWing 這類訂閱制保單可能比單次固定日期的保單更划算,而且回國日期有變動時也更有彈性。
實際投保的步驟
- 比較2到3家保險公司,不要只用航空公司或訂房網站在結帳頁面推薦的第一個選項。
- 先看醫療與醫療後送的保障上限,再看價格。醫療保障上限過低的廉價保單,真的用到的時候其實一點都不划算。
- 訂好行程就立刻投保。尤其是想要既往病史免責條款,或是想涵蓋行程本身的取消保障時更是如此。
- 把保單號碼與保險公司的緊急聯絡方式,存成電子檔案並印出紙本備份。
- 事先了解理賠流程。多數保險公司會要求明細收據,嚴重案例則需要醫師診斷證明,而日本的醫院與診所通常都很習慣開立這類文件。
常見問題
申請觀光簽證或入境日本需要旅遊保險嗎?
不需要。短期觀光入境日本不需要出示旅遊保險證明,這與某些其他地區不同。這純粹是風險管理的考量,而非入境規定。
日本的醫院會直接受理我國內的保險嗎?
短期停留的情況下幾乎不可能。請預期就診時要當場付款,之後再向保險公司申請理賠,務必保留每一張收據與明細。
如果常常去日本,買年度多次旅程保單划算嗎?
如果你一年出國兩次以上,年度保單的整體費用通常會比每次都買單次保單來得便宜。
因病取消行程的保障呢?
不同保險公司的保障內容差異很大,如果因病取消行程對你來說很重要,務必仔細閱讀條款內容,不要想當然耳地以為一定有涵蓋。
錯過新幹線轉乘有保障嗎?
這屬於行程延誤保障,而不是醫療保障——如果你的行程轉乘時間很緊湊,這項保障就值得特別確認清楚。
結論
入境審查不會要求你出示旅遊保險證明,絕大多數的日本之旅只需要護照和打包好的行李就夠了——如果你還沒整理好行李,不妨參考我們完整的《Japan Packing List》。但考量到日本醫療水準高、效率佳,卻要求外國旅客自費就醫的現實,旅遊保險可說是你為這趟旅程所能買到最划算的風險管理方式之一。花個30到100美元,先確認醫療與醫療後送的保障上限,再去看價格,之後整趟旅程你就可以完全不用再煩惱這件事——這才是買保險真正的意義。如果你還在準備其他行前事項,我們的《First-Timer’s Japan FAQ》和《How Much Does a Trip to Japan Cost》這兩篇文章,也涵蓋了首次造訪前最常遇到的其他問題。
Written from Japan by the Wayfarer Japan team — practical, honest travel guidance from people who actually live here.
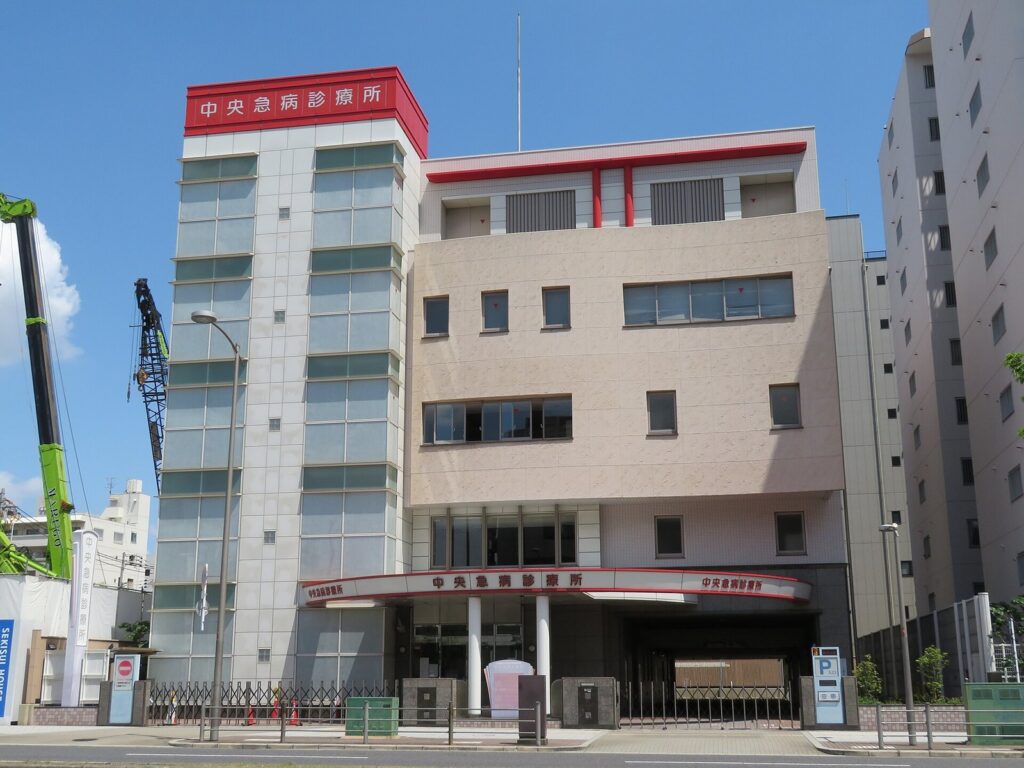
首圖來源:“Chuo Emergency Medical Clinic” by KishujiRapid, CC BY-SA 4.0, via Wikimedia Commons