Vivo en Japón, y una de las preguntas que más me hacen los amigos que planean su primer viaje aquí es si realmente necesitan un seguro de viaje. La respuesta honesta es: nadie te lo va a pedir en la frontera, pero te alegrarás de tenerlo en el momento en que algo salga mal. Japón es uno de los países más seguros que visitarás jamás, pero también es un país con una sanidad excelente y eficiente que no es gratuita para los visitantes, y la diferencia entre “tengo seguro de viaje” y “no lo tengo” puede ser de varios miles de dólares.
Esto no es un texto alarmista. La inmensa mayoría de los viajes a Japón transcurren sin ningún problema. Pero un esguince de tobillo en el Kumano Kodo, una intoxicación alimentaria seria o una conexión perdida por culpa de un tifón son cosas que le pasan a viajeros reales cada temporada, y son exactamente las situaciones para las que existe el seguro.
La respuesta rápida
- Japón no exige legalmente que los turistas lleven seguro de viaje para entrar (a diferencia, por ejemplo, de los países Schengen).
- Los hospitales japoneses suelen esperar el pago en el momento de la atención y no facturan directamente a aseguradoras extranjeras, así que pagas primero y reclamas el reembolso después.
- Una primera consulta ambulatoria o de urgencias sin seguro suele costar entre 20.000 y 50.000 yenes (unos 130-330 dólares); una hospitalización puede costar entre 1.000 y 3.000 dólares al día, y un vuelo de evacuación médica de urgencia puede superar los 100.000 dólares.
- Una buena póliza para un viaje de dos semanas suele costar entre 30 y 100 dólares, según tu edad y el nivel de cobertura.
- Busca al menos 100.000 dólares en cobertura médica de emergencia y 250.000 dólares o más para evacuación médica/repatriación.
- Muchas tarjetas de crédito premium incluyen automáticamente algo de seguro de viaje, pero lee la letra pequeña antes de prescindir de una póliza dedicada.
Por qué los hospitales japoneses sorprenden a los visitantes
El sistema sanitario japonés se construye en torno a su seguro nacional de salud, que cubre a residentes y titulares de visados de larga duración con un descuento considerable. Los turistas no forman parte de ese sistema, así que los hospitales les facturan la tarifa completa, sin descuento, y en la mayoría de los casos pedirán el pago antes o inmediatamente después del tratamiento, no semanas después por correo.
Esto no es porque los hospitales japoneses busquen aprovecharse de los turistas. Simplemente no tienen ningún mecanismo para facturar directamente a una aseguradora de EE. UU., Europa o Australia como podría hacerlo una clínica en tu país. Pagas, recibes un recibo detallado (los hospitales están acostumbrados a emitirlos para fines de seguro) y lo presentas a tu aseguradora para el reembolso una vez estés en casa.
Una visita menor a una clínica por un resfriado es una molestia que puedes asumir tú mismo. Una hospitalización tras una lesión o enfermedad grave es otra historia: puede sumar miles de dólares al día, y si alguna vez necesitaras un vuelo de evacuación médica a casa, esa factura puede alcanzar seis cifras. Este es precisamente el escenario para el que existe un seguro de viaje dedicado: el evento raro pero caro, no el inconveniente pero barato.
Lo que una póliza básica debe cubrir de verdad
No todos los “seguros de viaje” son iguales, y muchas pólizas baratas que se ofrecen como complemento al pagar vuelos u hoteles tienen una cobertura médica muy escasa. Al comparar planes específicamente para Japón, prioriza:
- Cobertura médica de emergencia de al menos 100.000 dólares. Esta es la cifra que te protege de la peor factura hospitalaria posible.
- Evacuación médica/repatriación de 250.000 dólares o más. Si necesitas que te trasladen a un hospital que pueda tratarte, o que te lleven de vuelta a casa, esta es la partida que te salva de una factura capaz de arruinar el viaje entero.
- Retraso y cancelación del viaje, algo más importante en Japón que en muchos otros destinos por la temporada de tifones (aproximadamente de agosto a octubre) y las ocasionales grandes interrupciones ferroviarias por terremotos o nieve.
- Retraso o pérdida de equipaje, útil si una aerolínea extravía tu maleta, un contratiempo real teniendo en cuenta cuánto depende un itinerario en Japón de tener la ropa y el equipo adecuados desde el primer día.
- Cobertura para actividades de aventura, si tu viaje incluye algo como subir al Monte Fuji, esquiar en Hokkaido o Nagano, o bucear en Okinawa. Muchas pólizas estándar excluyen estas actividades a menos que añadas un suplemento.
Lo que realmente cuesta
El precio varía según la aseguradora, la edad, la duración del viaje y el nivel de cobertura, pero como referencia aproximada para 2026:
| Tipo de proveedor | Coste típico (viaje de 2 semanas) | Cobertura médica |
|---|---|---|
| Seguro de viaje básico/económico | 30-60 dólares | 50.000-100.000 dólares |
| Plan integral de gama media | 60-100 dólares | 100.000-250.000 dólares |
| Suscripción tipo nómada (p. ej. SafetyWing) | ~2 dólares/día (~63 dólares por 4 semanas para edades 10-39) | Hasta 250.000 dólares |
| Plan centrado en aventura (p. ej. World Nomads Explorer) | 70-150+ dólares por 2 semanas | 100.000-300.000 dólares |
La edad influye en el precio más que casi cualquier otro factor. Una póliza que cuesta 50 dólares para un viajero de veintitantos años puede costar el doble o el triple para alguien de sesenta y tantos, ya que las primas se ajustan según la probabilidad estadística de una reclamación médica.
¿Tu tarjeta de crédito ya te cubre?
Es posible, y vale la pena comprobarlo antes de comprar una póliza aparte. Muchas tarjetas de crédito de viajes, especialmente en EE. UU., Canadá y parte de Europa, incluyen automáticamente algo de seguro médico de viaje o de cancelación al reservar tu vuelo o alojamiento con esa tarjeta. El problema es que la cobertura suele ser más limitada que una póliza dedicada: límites médicos más bajos, sin cobertura de evacuación, o exclusiones para cualquier cosa relacionada con la aventura, como subir al Monte Fuji o esquiar.
Antes de confiar solo en la cobertura de la tarjeta, comprueba tres cosas: el límite médico real (a menudo escondido en la guía de beneficios de la tarjeta), si la evacuación médica está incluida, y si las condiciones preexistentes están excluidas. Si la cobertura parece escasa, una póliza independiente barata para complementarla suele valer los 30-50 dólares.
Casos especiales que vale la pena planificar
Subir al Monte Fuji u otras rutas de montaña. Las pólizas estándar a veces excluyen el senderismo de alta altitud o clasifican el montañismo como un “deporte de aventura” que requiere un suplemento. Si tu itinerario incluye hacer cumbre en el Fuji durante la breve temporada oficial de ascenso, confirma que tu póliza cubre específicamente el rescate en montaña.
Esquí o snowboard. Las estaciones de Hokkaido y Nagano atraen a un gran número de visitantes extranjeros cada invierno, y las lesiones esquiando son una de las razones más comunes por las que los turistas acaban presentando una reclamación en Japón. Asegúrate de que los deportes de invierno estén explícitamente incluidos, no simplemente asumidos.
Condiciones preexistentes. La mayoría de las pólizas económicas y de gama media excluyen las condiciones preexistentes por defecto. Si tienes alguna, busca específicamente un plan que ofrezca una exención, normalmente disponible si compras la póliza dentro de un plazo determinado (a menudo de 14 a 21 días) tras reservar tu viaje.
Viajes largos o de entradas múltiples. Si vas a pasar un mes o más en Japón, o lo combinas con otras paradas en Asia, una póliza tipo suscripción como SafetyWing puede resultar más barata que una póliza de fechas fijas, y es más flexible si tu fecha de regreso cambia.
Cómo comprar realmente una póliza
- Compara 2-3 proveedores, no solo el primero que te ofrezca tu aerolínea o la web de reservas al pagar.
- Revisa primero los límites médicos y de evacuación, no el precio: una póliza barata con un tope médico bajo no es realmente barata si llegas a necesitarla.
- Cómprala en cuanto reserves tu viaje, especialmente si buscas una exención por condición preexistente o cobertura de cancelación del propio viaje.
- Guarda una copia digital e impresa del número de póliza y la línea de emergencia de la aseguradora.
- Conoce el proceso de reclamación de antemano: la mayoría de las aseguradoras piden recibos detallados y, para algo serio, un informe médico, algo que las clínicas y hospitales japoneses están bien preparados para proporcionar.
Preguntas frecuentes
¿Necesito seguro de viaje para obtener un visado turístico o entrar en Japón?
No. La entrada turística de corta estancia a Japón no requiere justificante de seguro de viaje, a diferencia de otras regiones. Es una cuestión de gestión de riesgos, no un requisito fronterizo.
¿Los hospitales japoneses aceptarán mi seguro de origen directamente?
Casi nunca para una estancia corta. Espera pagar en el momento del tratamiento y reclamar el reembolso a tu aseguradora después. Guarda todos los recibos y facturas detalladas.
¿Merece la pena una póliza anual multiviaje si visito Japón a menudo?
Si haces dos o más viajes internacionales al año, una póliza anual suele salir más barata en conjunto que comprar cobertura de viaje único cada vez.
¿Qué pasa con las cancelaciones por enfermedad?
La cobertura varía mucho según el proveedor. Si la cancelación por enfermedad te importa, lee la letra de la póliza específicamente en lugar de asumir que está incluida.
¿El seguro de viaje cubre una conexión perdida del shinkansen?
Eso es un beneficio de retraso de viaje, no uno médico; vale la pena comprobarlo por separado si tu itinerario tiene conexiones ajustadas.
El veredicto
No te pedirán justificante de seguro de viaje en inmigración, y la gran mayoría de los viajes a Japón no necesitan nada más que un pasaporte y una maleta hecha (consulta nuestra guía completa Japan Packing List si aún no la has terminado). Pero la combinación de una sanidad excelente y eficiente con la facturación a cargo del visitante hace del seguro una de las formas más baratas de gestionar el riesgo que puedes comprar para un viaje aquí. Gasta esos 30-100 dólares, revisa los límites médicos y de evacuación antes que el precio, y podrás dejar de pensar en ello durante el resto del viaje, que es precisamente el objetivo. Si todavía estás ultimando el resto de tus preparativos, nuestras guías First-Timer’s Japan FAQ y How Much Does a Trip to Japan Cost cubren la mayoría de las demás preguntas que surgen antes de una primera visita.
Written from Japan by the Wayfarer Japan team — practical, honest travel guidance from people who actually live here.
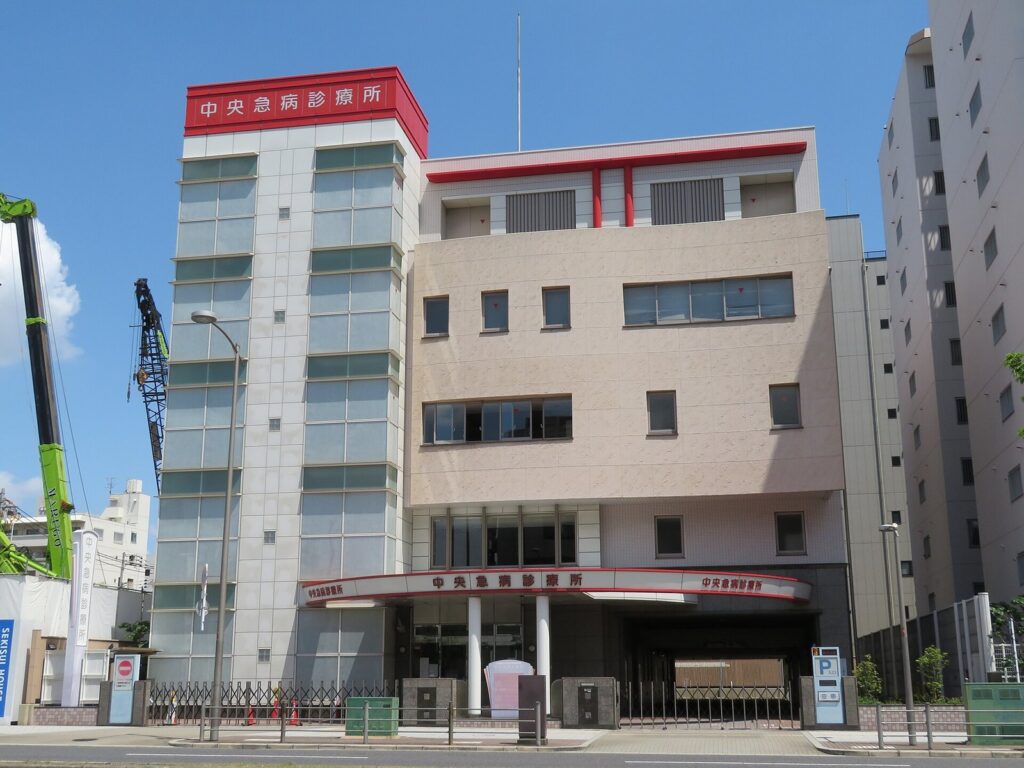
Imagen destacada: “Chuo Emergency Medical Clinic” by KishujiRapid, CC BY-SA 4.0, via Wikimedia Commons